Аналитики ждут паузы от Центробанка. Что будет с ключевой ставкой дальше

11 сентября совет директоров Банка России примет решение по ключевой ставке. От него зависят стоимость кредитов и вкладов, динамика потребительского спроса, инвестиционная активность бизнеса и, в конечном счете, темпы экономического роста.
На десяти предыдущих заседаниях Центробанк снижал ключевую ставку, хотя эксперты прогнозировали первую паузу уже на июльском заседании. Тем не менее регулятор решил уменьшить ее до 14%.
Большинство аналитиков, опрошенных РБК и «Ведомостями», считают, что предпосылок для дальнейшего снижения ставки нет.
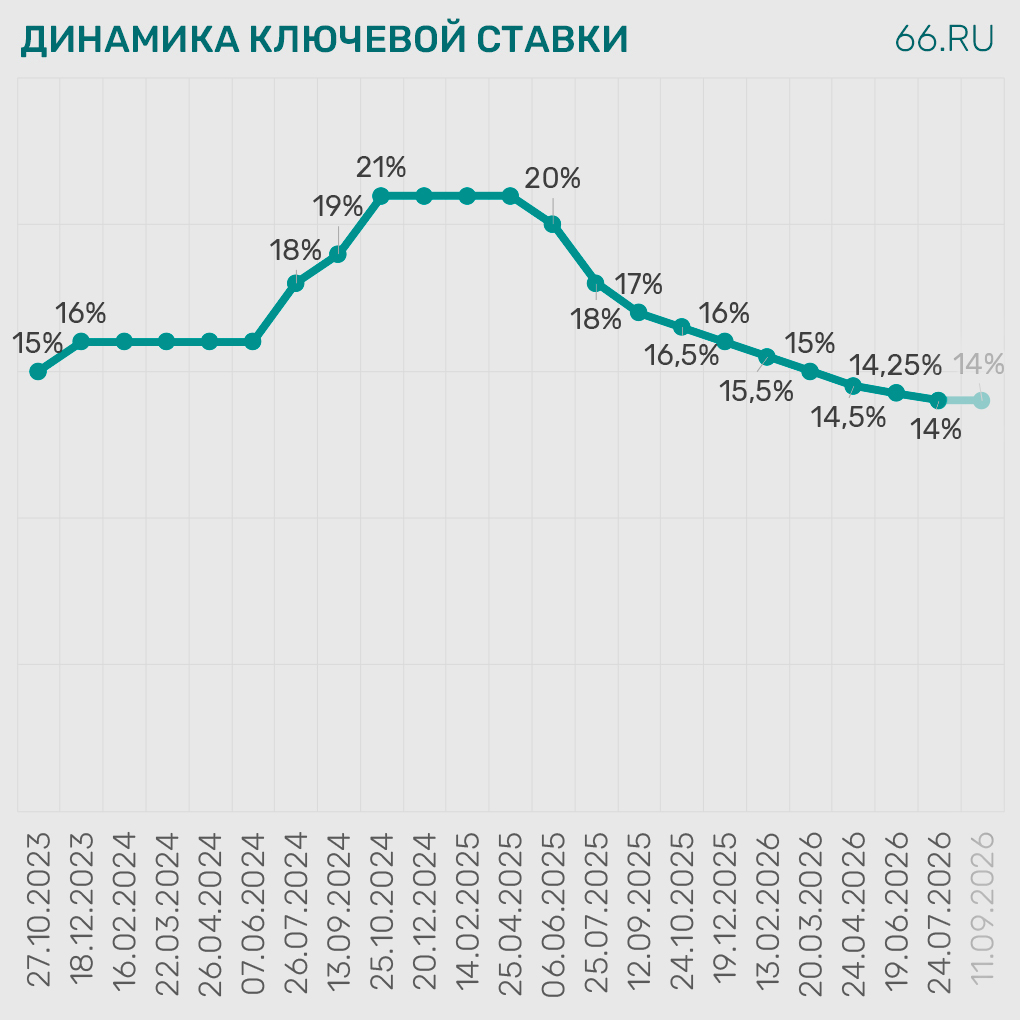
«Исход ожидаемого заседания представляется неоднозначным: вероятно, Банк России вновь будет выбирать между паузой и снижением ключевой ставки на 25 б. п. На наш взгляд, исходя из известных на данный момент экономических данных, более вероятно сохранение ключевой ставки на текущем уровне — 14%. Главным итогом июльского заседания Центробанка стал вывод о сокращении пространства для дальнейшего снижения ключевой ставки», — рассказала руководитель отдела макроэкономического анализа ФГ «Финам» Ольга Беленькая.
Аргументы в пользу сохранения ключевой ставки
Высокая инфляция. Она ускорилась с 5,98% в июле до 6,32% в августе. Во многом этому способствовал возобновившийся рост цен на бензин. Из-за растущих транспортных расходов компании повышают цены на продукцию. Дополнительное давление на цены оказывают атаки на склады маркетплейсов.
«Баланс факторов сейчас складывается не в пользу дальнейшего смягчения. Ускорение базовой инфляции, начавшееся в июле, сохранилось и в августе. Текущие темпы снижения цен пока недостаточны, чтобы выйти на таргетируемые 4%», — сказал портфельный управляющий УК «Альфа-Капитал» Алексей Корнев.
Рост кредитования. Несмотря на высокие ставки, кредитный портфель компаний вырос во втором квартале на 3,7%. Задолженность россиян по потребительским кредитам увеличилась на 2,8%, по ипотеке — на 1,7%. Все показатели выше, чем в первом квартале.
«По данным Банка России, рост кредитования в экономике в июле ускорился, в том числе из-за разового эффекта, связанного со структурой проведения отдельных сделок. Годовые темпы роста корпоративного кредитования превышают годовой прогноз ЦБ, темпы роста денежной массы в июле остались вблизи повышенных июньских значений. Аналитики Банка России интерпретируют это как наличие значимых проинфляционных рисков», — говорит руководитель отдела макроэкономического анализа ФГ «Финам» Ольга Беленькая.
Ослабление рубля. Слабеющий рубль разгоняет инфляцию: за лето курс доллара по отношению к российской валюте вырос на 22%, что привело к удорожанию импортных товаров и сырья.
«В пользу сохранения ставки на уровне 14,0% говорят ослабление рубля примерно на 10% с прошлого заседания, рост накопленного дефицита бюджета до 6,5 трлн рублей в июле при актуальном плане в 4,8 трлн рублей», — говорит главный экономист Газпромбанка Павел Бирюков.
Высокие инфляционные ожидания. Денежная масса в августе увеличилась на 1,2%, до 137,3 трлн рублей, а ее годовой темп прироста составил около 13%. Это заметно выше прогноза Центробанка — 7–12%. То есть денег в экономике становится больше, а значит, инфляционное давление не ослабевает.
«В пользу сохранения ставки неизменной выступают ускорение инфляции, в том числе в устойчивых компонентах, повышенные инфляционные ожидания, вторая волна сложностей на топливном рынке, ослабление рубля», — считает главный аналитик Совкомбанка Михаил Васильев.
Неопределенность параметров бюджета и его дефицита. Проект закона о федеральном бюджете на три года внесут в Госдуму только в конце сентября, уже после решения регулятора.
Тем не менее ряд экспертов не исключают снижения ключевой ставки на 25 базисных пунктов. Такое решение регулятор может принять в ожидании разрешения ситуации на топливном рынке.
Что будет с ключевой ставкой дальше
13–13,5% до конца года. Такой прогноз дает Сбербанк. «Даже повышенный инфляционный фон, который есть сегодня, на наш взгляд, оставляет возможность снижать реальную процентную ставку. Но в этом процессе возможны тактические паузы, потому что регулятору требуется время, чтобы оценить складывающийся набор факторов и понять, насколько на него нужно реагировать», — рассказал РБК председатель совета директоров Сбера Герман Греф.
13,5% до конца года. Такой прогноз дает аналитик Совкомбанка Михаил Васильев. По его словам, при неизменной геополитической обстановке и отсутствии ухудшения ситуации на топливном рынке на заседании 23 октября ЦБ может снизить ставку до 13,75%, а к концу года — до 13,5%. Аналитик «Финама» Ольга Беленькая тоже прогнозирует ставку на уровне 13,5% к концу года.
Такую же ставку ожидает главный экономист «Т-Инвестиций» Софья Доне: «Рынок уже ожидал паузы в изменении ключевой ставки в этом цикле смягчения. Например, в октябре 2025-го, феврале и июле 2026-го. Во всех этих случаях ЦБ все же продолжал снижение. В этот раз ситуацию меняет ощущение приближающегося завершения цикла, а также рост внешних и внутренних рисков». По ее словам, ключевая ставка к концу 2026 года может составить 13,5%, а к концу 2027-го — 11,5%.