Центробанк снизил ключевую ставку в десятый раз подряд. Что будет с вкладами, кредитами и рублем
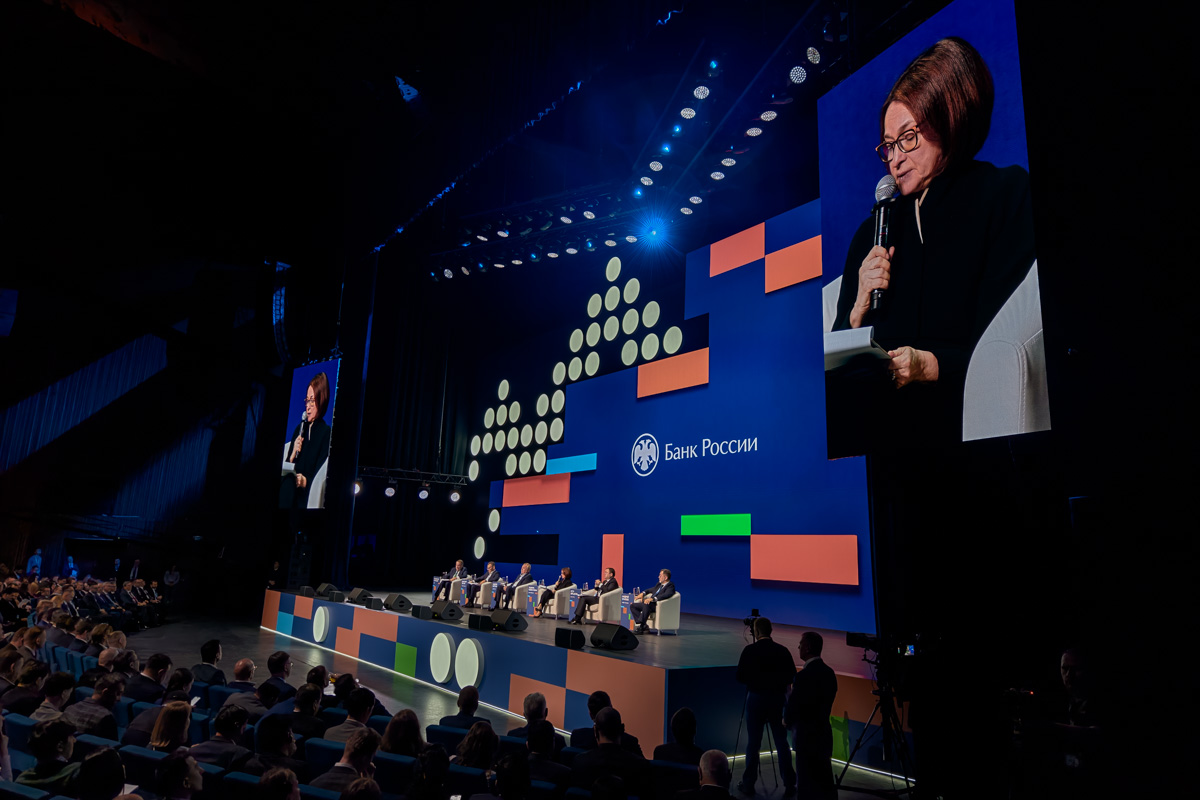
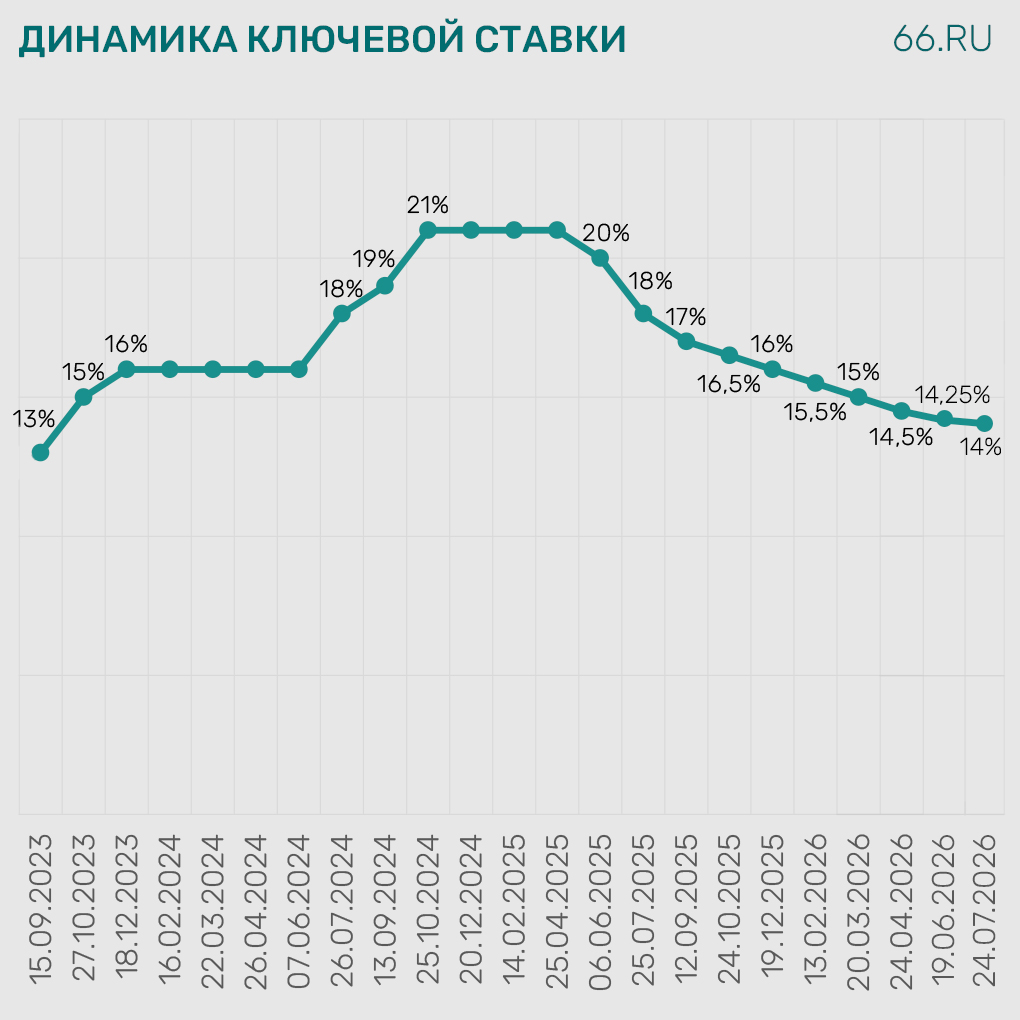
Банк России по итогам заседания 24 июля снизил ключевую ставку до 14%, хотя многие аналитики прогнозировали паузу в смягчении Центробанком кредитно-денежной политики.
Что будет с кредитами
Ставки по кредитам повторяют движение ключевой ставки, однако после сегодняшнего заседания мало что изменится — снижение ключевой ставки было слишком незначительным для рынка.
«В целом высокие ставки по кредитам могут сохраняться еще долго, поэтому заемщикам стоит тщательно планировать свои финансовые возможности», — считает главный аналитик Совкомбанка Михаил Васильев.
При этом аналитики полагают, что, регулятор дал понять, что готов вернуться к снижению, а значит, банки могут начать постепенно смягчать условия кредитования.
«Я рассчитываю, что позднее в этом году регулятор сможет возобновить смягчение денежно-кредитной политики, и тогда ставки по потребительским кредитам также продолжат снижаться, но делать это будут постепенно, поскольку банки по-прежнему будут учитывать повышенные экономические и геополитические риски», — утверждает аналитик финансовой группы «Финам» Игорь Додонов.
Что будет с вкладами
Процентные ставки по вкладам снижались с начала 2026 года до середины лета. Но в первой декаде июля они впервые незначительно выросли. Средняя максимальная ставка по вкладам в топ-10 банков составила 12,79% годовых.
По данным Центробанка, в первой декаде июля максимальные процентные ставки по вкладам в зависимости от срока размещения составляли:
- на срок до 90 дней — 12,4% годовых;
- от 91 до 180 дней — 12,57%;
- от 181 дня до одного года — 12,35%;
- на срок свыше одного года — 11,3% годовых.
Банки закладывают в ставки свои ожидания от дальнейших действий Центробанка. Если рынок рассчитывает на паузу или ужесточение денежно-кредитной политики, проценты по депозитам растут.
«Если ставку сохранят, это будет первая пауза после непрерывного годового цикла смягчения. Рынок будет рассматривать это как сигнал об ужесточении денежно-кредитной политики, и это значит, что проценты по кредитам и депозитам как минимум не будут снижаться, и даже возможно их повышение в среднем на 0,5–1 п. п. В ряде крупных банков доходность вкладов уже возвращается на уровень 14–14,5% годовых», — цитирует «Сравни.ру» ведущего аналитика Freedom Global Наталью Мильчакову.
В ближайшие месяцы ждать заметного и устойчивого роста ставок не стоит, считает эксперт Банки.ру Инна Солдатенкова: «Тренд на смягчение денежно-кредитной политики сохраняется, повышения носят локальный характер».
В среднесрочной перспективе, если регулятор продолжит снижение ключевой ставки, депозиты постепенно будут становиться менее доходными, уверены аналитики.
Что будет с рублем
Здесь тоже не стоит ждать изменений, поскольку решение Центробанка в целом уже заложено в рынок. В пользу рубля выступают профицит торгового баланса, сдержанный спрос на импорт и высокая ключевая ставка. Негативными факторами остаются сезонный спрос на валюту из-за отпусков, временный запрет на экспорт дизеля, покупка импортного топлива и общее усиление геополитических рисков.
«Мы ожидаем, что в ближайшие недели после заседания рубль продолжит торговаться в устоявшихся диапазонах 76–81 за доллар, 11,2–11,9 за юань и 87–93 за евро», — говорит Михаил Васильев.
Что будет с ключевой ставкой дальше
Аналитики дают осторожные прогнозы относительно дальнейших решений регулятора. Если весной некоторые эксперты не исключали снижения ключевой ставки до 10–11% к концу года, то теперь не ожидают ее снижения ниже 13–14%.