Центробанк снизил ключевую ставку в девятый раз подряд. Что будет с ипотекой, вкладами и кредитами
Банк России по итогам заседания 19 июня снизил ключевую ставку до 14,25%. Последний раз она была на таком уровне осенью 2023 года.
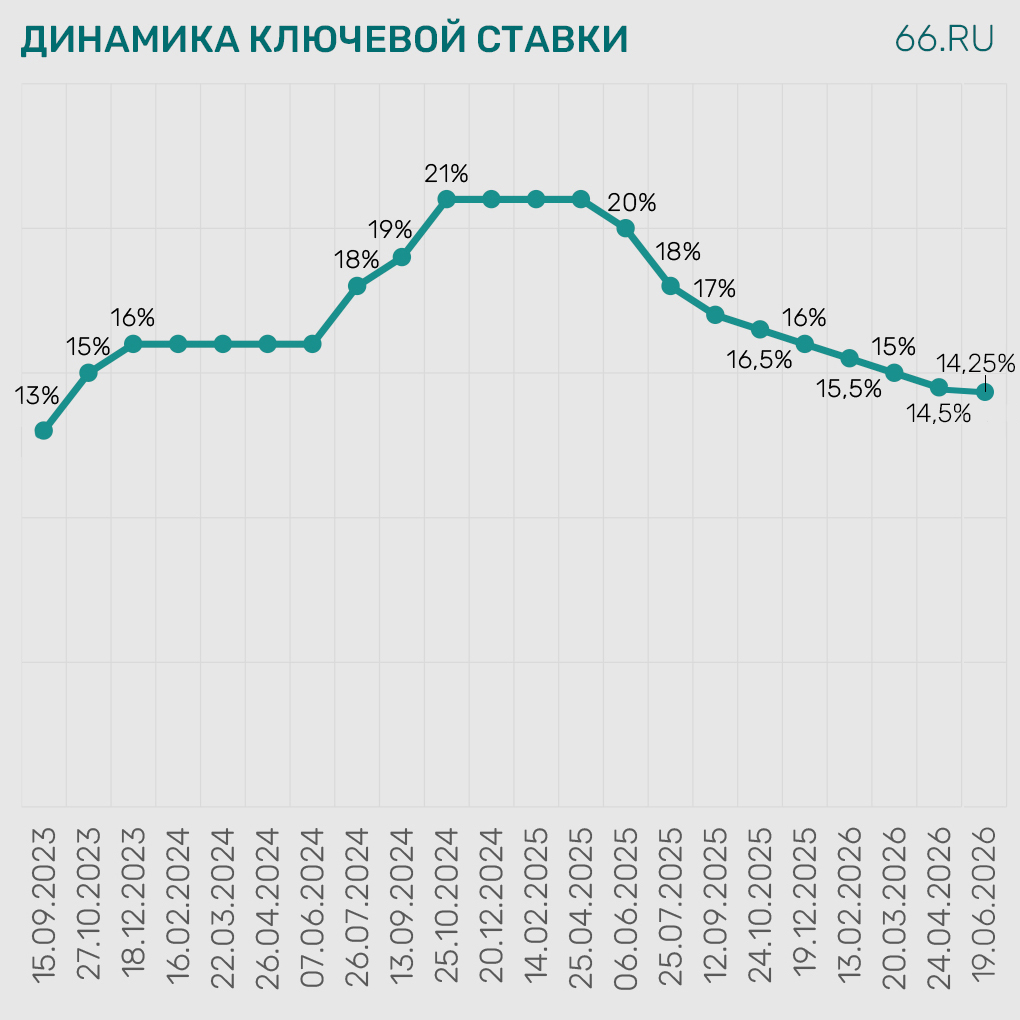
Многие эксперты прогнозировали, что Центробанк сохранит прежний шаг, объясняя дальнейшее смягчение кредитно‑денежной политики снижением инфляционного давления. Но регулятор снизил ставку не на 0,5 процентного пункта, а на 0,25. При этом президент России Владимир Путин на совещании с правительством 10 июня заявил, что борьба с инфляцией дает результаты и ключевую ставку можно снижать.
Что будет с кредитами
Ставки по кредитам также повторяют движение ключевой ставки, но с некоторым опозданием. Эти прогнозы эксперты давали, ожидая снижения до 14%.
По мнению главного аналитика Совкомбанка Михаила Васильева, ставки по потребительским кредитам снизятся в пределах 0,5 процентного пункта (п.п.).
«Сейчас действуют достаточно существенные макропруденциальные меры, которые ограничивают возможности банков по выдаче потребительских займов, особенно гражданам с высокой долговой нагрузкой. В целом высокие ставки по кредитам могут сохраняться еще долго», — уверен Васильев.
Аналитик ФГ «Финам» Игорь Додонов считает, что банки вынуждены закладывать в ставки премию за риск, поэтому ожидать удешевления не стоит.
В сегменте автокредитования, отмечает Додонов, снижение составит 0,3–0,7 п.п. В первую очередь оно коснется программ с первоначальным взносом.
Что будет с ипотекой
Вице-президент и директор по региональному корпоративному бизнесу банка «Дом.РФ» Антон Медведев говорит, что снижение ключевой ставки за первые пять месяцев уже оживило спрос на рыночную, не льготную ипотеку. Пока, по его мнению, ждать нового всплеска не стоит.
«Мы ожидаем, что спрос на рыночную ипотеку восстановится тогда, когда ключевая ставка будет устойчиво находиться ниже 13%. Часть граждан сегодня берет рыночную ипотеку в надежде рефинансироваться в следующем году, когда ставка будет ниже 10%», — считает Медведев.
Игорь Додонов прогнозирует, что в течение месяца после решения Центробанка ставки по рыночным программам могут снизиться на 0,7–1,2 п. п.
Что будет со вкладами
Процентные ставки по вкладам снижаются с начала 2026 года. В первой декаде июня средняя максимальная ставка по вкладам в топ‑10 банков составила 12,97%.
По данным Центробанка, на первую декаду июня максимальные процентные ставки по вкладам в зависимости от срока размещения составляли:
- на срок до 90 дней — 12,44%;
- от 91 до 180 дней — 12,67%;
- от 181 дня до одного года — 12,41%;
- на срок свыше одного года — 11,38%.
Эксперты считают, что после заседания 19 июня средняя максимальная ставка по депозитам составит 12,5%. Вслед за ключевой ставкой доходность вкладов продолжит падать и к концу года составит 11–12%.
Что будет с ключевой ставкой дальше
Эксперты сходятся во мнении, что Центробанк продолжит постепенно снижать ставку в 2026 году, если инфляция будет падать. До конца года осталось еще четыре заседания, и, если Банк России сохранит текущий сценарий, в декабре «ключ» может достигнуть 12%.
По мнению аналитиков, такой прогноз вполне вероятен. В ГК «Финам» считают, что ставка может находиться в диапазоне 12–13% — в зависимости от того, в какой степени реализуются проинфляционные риски и неопределенности, которых опасается Центробанк.
«К концу года прогнозируем снижение ключевой ставки до 12%, при этом риски скорее смещены в сторону более высокой ставки», — считает Михаил Васильев.
Использованы цитаты из публикаций изданий «Прайм», «Эксперт Юг», ТАСС.