Семейная ипотека стала дороже. Как застройщики удерживают спрос на новостройки
До 1 октября федеральная семейная ипотека в Свердловской области была доступна по ставке 6%. Теперь она зависит от числа детей: 10% для семьи с одним ребенком, 8% — с двумя, 6% — с тремя. Изменение условий заставляет семьи заново считать бюджет. По оценке Т-Инвестиций, при прежних сроке кредита и ежемесячном платеже доступная семье с одним ребенком сумма займа сокращается на 32%.
Перед изменением программы покупатели активизировались: в сентябре российские банки выдали ипотечных кредитов на 617 млрд рублей — максимум с начала года. В Екатеринбурге за месяц заключили 3 413 сделок с новостройками, на 38% больше, чем в августе; ипотеку использовали в 73% сделок.
В октябре выдача семейной ипотеки сократилась более чем в четыре раза по сравнению с сентябрем, сообщил «Домклик». Это данные по кредитам, а не по сделкам с квартирами, поэтому по ним нельзя судить о таком же падении продаж.
Екатеринбургские девелоперы отмечают: несмотря на снижение выдачи семейной ипотеки, квартиры продолжают покупать. Люди все чаще оформляют сделки с рассрочкой и рыночной ипотекой, а также используют специальные программы застройщиков.
Одну из таких программ предлагает «Группа ЛСР»: она действует во всех жилых комплексах застройщика и доступна всем семьям с детьми. Ставка фиксируется на весь срок кредита — до 30 лет — и зависит от числа детей: 7,9% для семьи с одним ребенком, 5,9% — с двумя, 3,9% — с тремя. Первоначальный взнос — от 30,1%.
Возьмем двухкомнатную квартиру с кухней-гостиной в ЖК «Зеленый остров» стоимостью 7,3 млн рублей. При минимальном первоначальном взносе по программе ЛСР — 30,1% — покупателю понадобится 2 млн 197 тыс. рублей. Сумма кредита составит 5 млн 103 тыс. рублей.
Срок семейной ипотеки может превышать 15 лет, но государство субсидирует ставку только первые 15. После этого она изменится, и заранее неизвестно, каким станет платеж. Поэтому сравним федеральную программу и предложение ЛСР на одинаковом 15-летнем сроке. А для ЛСР отдельно рассчитаем платеж на 30 лет — максимальный срок программы.
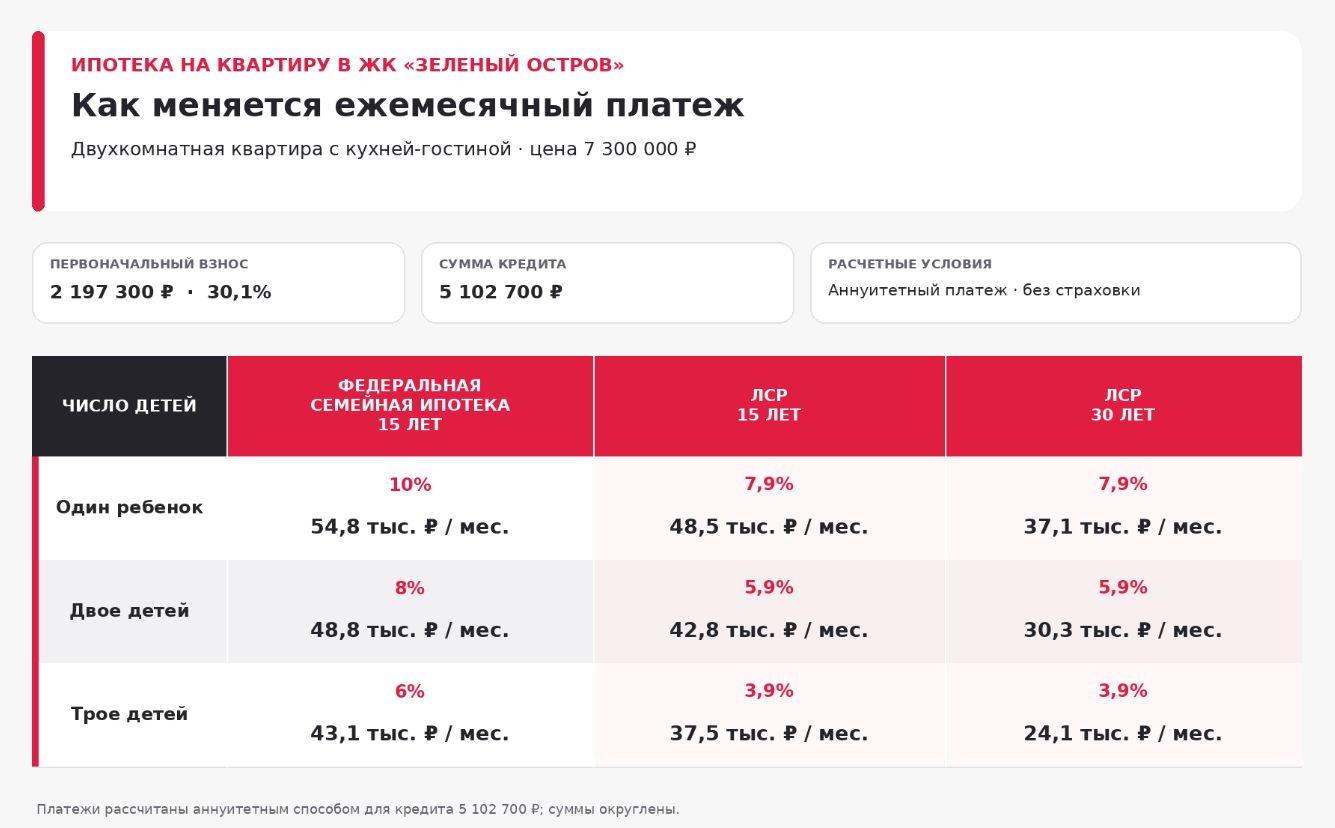
При одинаковом 15-летнем сроке платеж по программе ЛСР ниже на 5,6–6,4 тыс. рублей в месяц — в зависимости от числа детей. Если растянуть кредит ЛСР на 30 лет, ежемесячная нагрузка снизится еще сильнее, но выплачивать кредит придется дольше.
Этот расчет сделан по условиям, действующим сейчас. При этом федеральную программу могут пересмотреть: правительству поручено до 1 января 2027 года представить предложения, в том числе по максимальной сумме кредита в зависимости от числа детей. Пока неизвестно, какие из них станут новыми правилами и когда. До тех пор рынок будет работать на нынешних условиях, а семьям придется считать покупку по ним — ждать, что ипотека скоро станет выгоднее, оснований пока нет.
Застройщик: АО «Специализированный застройщик «ЛСР. Недвижимость — Урал». Проектную декларацию дома разместили на сайте наш. дом.рф. Продажи идут по договорам участия в долевом строительстве с использованием счетов эскроу согласно Федеральному закону № 214-ФЗ «Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости и о внесении изменений в некоторые законодательные акты Российской Федерации».
Полная стоимость кредита рассчитывается от 17,571 % до 18,349%*
*Определяется требованиями Федерального закона от 21.12.2013 № 353-ФЗ. В расчёте учитывалось: стоимость оценки недвижимости — 2 000 руб., стоимость страхования недвижимости — 0,14% от задолженности по кредиту, субсидирование процентной ставки. Если брать в расчёт другую стоимость оценки или страхования, акцию, скидку либо услугу, полная стоимость кредита будет иная.
Ставка от _% годовых доступна в рамках программы ПАО Сбербанк «Семейная ипотека» с условием субсидирования процентной ставки застройщиком при приобретении строящегося жилья у юридического лица по ДДУ или готового жилья у застройщика – партнера Банка: АО «Специализированный застройщик «ЛСР. Недвижимость — Урал» и оформлении страхования жизни и здоровья, на срок кредитования от 12 до 360 месяцев и первоначальном взносе от 30,1% от стоимости кредитуемого жилого помещения.
Минимальная сумма кредита – 300 тыс. руб. Максимальный размер кредита до 18 000 000 руб. – при покупке жилья в Москве и Московской области, Санкт-Петербурге и Ленинградской области; до 10 000 000 руб. при покупке жилья в других регионах. Валюта – рубли РФ.
Кредит предоставляется гражданам РФ, у которых имеется ребенок, не достигший возврата 7 лет на дату заключения кредитного договора, гражданин РФ; либо имеется ребенок, гражданин РФ, которому установлена категория «ребенок-инвалид». Необходимо предоставление свидетельств о рождении.
Дополнительные расходы: страхование и оценка объекта недвижимости, оформляемого в залог (тарифы зависят от индивидуальных особенностей заемщика), нотариальное заверение документов, направление документов на гос. регистрацию ДДУ в электронном виде.
Обеспечение по кредиту – залог кредитуемого объекта недвижимости. Итоговая сумма кредита определяется индивидуально, на основании оценки платежеспособности и стоимости обеспечения заемщика.
Банк вправе отказать в выдаче кредита без объяснения причин. Банк вправе изменить условия в одностороннем порядке. Предложение действительно по 31.12.2030 г. Подробнее об условиях кредитования, необходимых документах и ограничениях на www.sberbank.ru. Реклама. Ипотечное кредитование осуществляется ПАО Сбербанк. Генеральная лицензия Банка России на осуществление банковских операций № 1481 от 11.08.2015.
ИЗУЧИТЕ ВСЕ УСЛОВИЯ КРЕДИТА, ВКЛЮЧАЯ ИНФОРМАЦИЮ О ВОЗМОЖНЫХ ДОПОЛНИТЕЛЬНЫХ РАСХОДАХ: https://www.sberbank.ru/ru/person/credits/home/family
ОЦЕНИВАЙТЕ СВОИ ФИНАНСО 1 ВЫЕ ВОЗМОЖНОСТИ И РИСКИ