30 тысяч в месяц вместо 103: как рассрочка меняет покупку квартиры. Расчеты
За январь—август 2026 года россияне получили жилищных кредитов на 3 трлн рублей. На льготные программы пришлось около 1,8 трлн. Девять из десяти займов с господдержкой выдали по семейной ипотеке. В сентябре выдачи по льготным программам выросли вдвое: покупатели торопились оформить семейную ипотеку на прежних условиях.
С 1 октября условия программы стали зависеть от числа детей. В Свердловской области семье с одним ребенком младше семи лет доступен кредит под 10% — до 6 млн рублей. Если детей двое и одному еще нет семи, ставка составит 8%, а лимит — 8 млн. Для семьи с тремя детьми, если хотя бы один младше семи, — 6% и до 10 млн рублей. Государство субсидирует ставку максимум 15 лет. Если оформить ипотеку на более долгий срок, после этого периода процент может измениться и вырасти до рыночного.
Аналитики рынка уже прогнозируют, что выдача семейной ипотеки сократится на 10–40%. Насколько — покажет статистика ближайших месяцев.
Но для покупателей без детей эти изменения ничего не меняют: семейная ипотека им была недоступна и раньше. Если они планируют брать кредит на новостройку, ориентироваться приходится на рыночные ставки. К середине октября средняя ставка на первичном рынке составляла 18,7%.
На неподъемную рыночную ипотеку застройщики отвечают разными программами оплаты. Одна из заметных — рассрочка: она позволяет распределить платежи на период строительства и отложить крупный расчеь. Такой формат выбирают не только покупатели, которым семейная ипотека недоступна: некоторые клиенты, подходящие под льготную программу, тоже предпочитали рассрочку, чтобы избежать переплаты.
Чтобы понять, как это выглядит на практике, сравним несколько сценариев покупки одной квартиры. Для примера возьмем квартиру в ЖК «Меридиан» от «Группы ЛСР».
Ипотека
Дано: евро-двухкомнатная квартира, 54 кв. м, с отделкой. Срок сдачи дома — II квартал 2028 года. Базовая цена — 8 224 200 рублей.
Семейную ипотеку считаем на 15 лет — столько действует господдержка ставки. Рыночную — на 30 лет: длинный срок уменьшает ежемесячный платеж, но увеличивает общую сумму процентов.
Чтобы сравнить ипотечные сценарии на равных, берем для каждого одинаковый первоначальный взнос — 3 млн рублей. Это больше минимального взноса для такой квартиры. Остаток кредита во всех случаях составит 5 224 200 рублей.
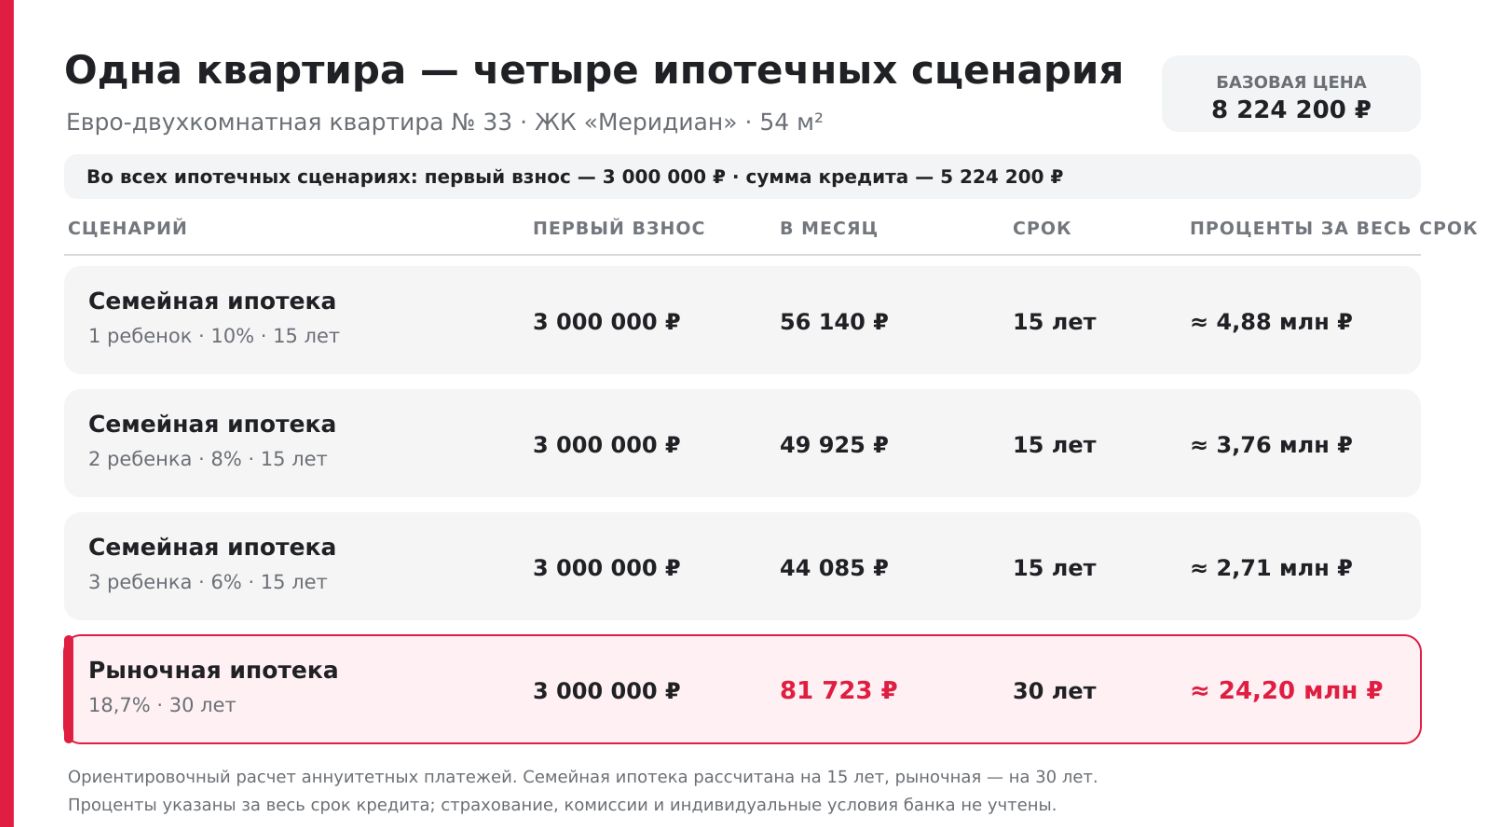
Семья, которой доступна семейная ипотека, может платить за эту квартиру 44–56 тысяч рублей в месяц. Для покупателя без такой возможности рыночный кредит обойдется примерно в 82 тысячи рублей ежемесячно — даже если растянуть его на 30 лет. А за весь срок проценты составят 24,20 млн рублей при цене квартиры 8,22 млн.
Рассрочка
Рассрочка — это когда покупатель платит за квартиру по графику застройщика. У каждой компании свои условия: размер первого взноса и ежемесячных платежей, а также условия финального платежа.
В доме № 8 ЖК «Меридиан» «Группа ЛСР» предлагает рассрочку 30/70. При первоначальном взносе 30% отдельного крупного промежуточного платежа нет, но остаются обязательные ежемесячные платежи. Для двухкомнатной квартиры они составляют 30 тыс. рублей и засчитываются в стоимость квартиры. Окончательный расчет для этой квартиры — 15 марта 2028 года.
Предположим, покупатель оформляет договор в ноябре 2026 года и вносит первый ежемесячный платеж в том же месяце. До финального расчета — 16 платежей, с ноября 2026-го по февраль 2028-го. За это время в стоимость квартиры зачтут 480 тыс. рублей. После первоначального взноса и ежемесячных платежей к марту 2028-го останется внести 5 ,3 млн рублей.
Поскольку при рассрочке, в отличие от ипотеки, основную часть стоимости квартиры вносят при финальном расчете, такой вариант может подойти тем, кто хочет снизить ежемесячную нагрузку и рассчитывает к моменту сдачи дома подготовить оставшуюся сумму — например, за счет продажи прежней квартиры.
Кроме того, эксперты прогнозируют, что в 27-28 году ключевая ставка опустится до уровня 10,5 – 12,5%, за счет чего на остаток сумы можно будет оформить стандартную ипотеку по более умеренной ставке и получить комфортный ежемесячный платеж.э
Рассрочка уже заметна на рынке: во II квартале 2026 года с ее помощью заключили каждый четвертый договор долевого участия. Аналитики считают, что такие программы помогают поддерживать спрос на новостройки и могут частично компенсировать его снижение после изменения условий семейной ипотеки.
«Группа ЛСР» предлагает эту программу и в других жилых комплексах Екатеринбурга. Первоначальный взнос — от 30% стоимости квартиры. Ежемесячные платежи составляют 20 тыс. рублей для студий и однокомнатных квартир и 30 тыс. — для двух- и трехкомнатных. Остаток вносят перед вводом дома в эксплуатацию. Сроки и график платежей зависят от выбранного жилого комплекса.
АО «СПЕЦИАЛИЗИРОВАННЫЙ ЗАСТРОЙЩИК «ЛСР. НЕДВИЖИМОСТЬ — УРАЛ»: ЖК «Меридиан», дом №8: проектная декларация наш.дом.рф. Продажи осуществляются по договорам участия в долевом строительстве с использованием счетов эскроу в соответствии с Федеральным законом № 214-ФЗ «Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости и о внесении изменений в некоторые законодательные акты Российской Федерации».
Рассрочку предоставляет АО «СПЕЦИАЛИЗИРОВАННЫЙ ЗАСТРОЙЩИК «ЛСР. НЕДВИЖИМОСТЬ — УРАЛ».
Полная стоимость кредита рассчитывается от 17,823 до 18,613. Ставка от 6% годовых доступна в рамках программы ПАО Сбербанк «Семейная ипотека» при приобретении строящегося жилья у юридического лица по ДДУ или готового жилья у застройщика — партнера Банка: АО «Специализированный застройщик „ЛСР. Недвижимость — Урал“ и оформлении страхования жизни и здоровья. Предложение действительно по 31.12.2030 г. вкл. Ипотечное кредитование осуществляется ПАО Сбербанк, генеральная лицензия Банка России на осуществление банковских операций № 1481 от 11.08.2015 г. Подробнее об условиях кредитования в ПАО Сбербанк, необходимых документах, ограничениях уточняйте на сайте www.sberbank.ru. Банк вправе отказать в предоставлении кредита без объяснения причин.